 Staatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziertStaatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziert
Geld schützen bei einer Kontopfändung
Mit einem Pfändungsschutzkonto bleibt Ihnen auch bei einer Pfändung ein monatlicher Betrag für Miete, Strom und Lebensmittel. Dieser Ratgeber erklärt, wie das P-Konto funktioniert, wie Sie es einrichten und wann ein höherer Freibetrag gilt.
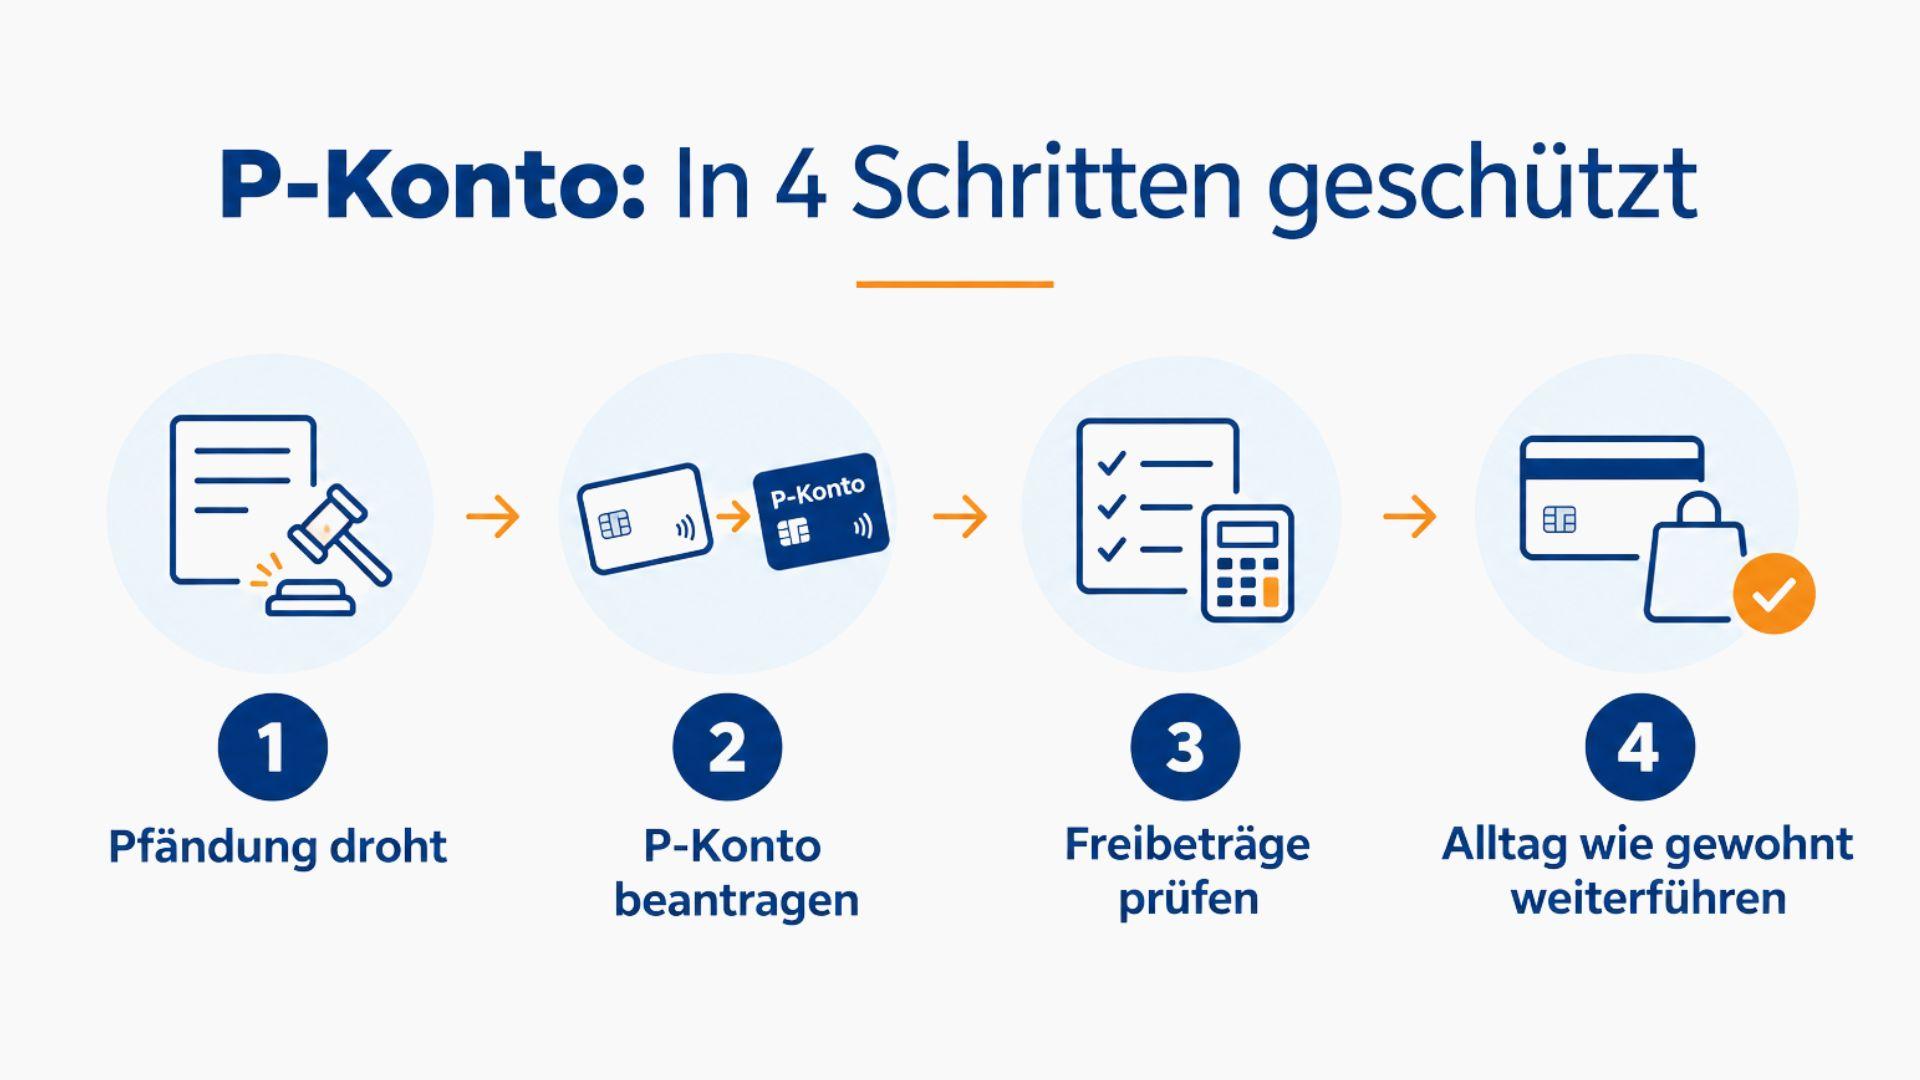
Wird ein normales Girokonto gepfändet, muss die Bank es sperren. Dann sind weder Abhebungen noch Überweisungen oder Lastschriften möglich – auch Sozialleistungen sind auf einem normalen Konto nicht automatisch geschützt.
Ein P-Konto ist kein eigenes Kontomodell, sondern ein Girokonto mit gesetzlichem Pfändungsschutz (§ 850k ZPO). Bei einer bestehenden oder drohenden Kontopfändung können Sie Ihr Girokonto in ein P-Konto umwandeln lassen.
Aktuell sind auf dem P-Konto grundsätzlich 1.590 € pro Kalendermonat automatisch geschützt. Unter bestimmten Voraussetzungen kann dieser Betrag erhöht werden, zum Beispiel bei Unterhaltspflichten oder dem Bezug von Kindergeld.
Sie stellen bei Ihrer Bank einen Antrag auf Umwandlung. Die Bank muss Ihr Konto spätestens ab dem vierten Geschäftstag nach dem Antrag als P-Konto führen. Die Einrichtung des P-Kontos melden Banken für gewöhnlich bei der Schufa.
Das sind die wichtigsten Schritte
Prüfen Sie zunächst, ob Ihr Konto bereits gepfändet wurde. In den Unterlagen finden Sie Informationen zum Gläubiger, zur Forderung und gegebenenfalls zum Aktenzeichen.
Beantragen Sie bei Ihrer Bank oder Sparkasse die Umwandlung Ihres Girokontos in ein P-Konto. Die Bank darf die Umwandlung grundsätzlich nicht ablehnen. Das gilt auch dann, wenn sich Ihr Konto im Minus befindet.
Mit dem P-Konto sind aktuell 1.590 € pro Kalendermonat automatisch geschützt. Liegt Ihr monatlicher Geldeingang darunter, können Sie grundsätzlich über diesen Betrag verfügen.
Unter bestimmten Voraussetzungen kann mehr als der Grundfreibetrag geschützt werden. Das kann beispielsweise bei Unterhaltspflichten, Sozialleistungen oder Kindergeld der Fall sein. Dafür kann eine P-Konto-Bescheinigung erforderlich sein.

Das P-Konto schützt Ihr Guthaben, löst aber nicht die zugrunde liegenden Schulden. Wenn Sie Ihre Schulden nicht mehr selbst begleichen können, kann eine Schuldnerberatung Ihre gesamte finanzielle Situation prüfen und gemeinsam mit Ihnen mögliche Lösungen erarbeiten.
Darauf sollten Sie deshalb achten:
✓ Richten Sie das P-Konto möglichst früh ein.
✓ Prüfen Sie, ob Ihnen ein erhöhter Freibetrag zusteht.
✓ Holen Sie notwendige Bescheinigungen rechtzeitig ein.
✓ Behalten Sie die Pfändung und Ihre gesamte Schuldensituation im Blick.
✓ Vereinbaren Sie nur Ratenzahlungen, die Sie dauerhaft tragen können.
✓ Suchen Sie sich bei Unsicherheiten frühzeitig Hilfe z.B. bei einer professionellen Schuldnerberatung
Wie viel ist auf Ihrem P-Konto geschützt? Nutzen Sie den AdvoNeo-Pfändungsrechner zur Orientierung, um schnell und einfach Ihr pfändungsfreies Einkommen zu berechnen.

Eine Kontopfändung kann mit vielen Fragen und Unsicherheiten verbunden sein. Zögern Sie nicht, uns zu kontaktieren. Wir bieten Ihnen eine kostenfreie Erstberatung und begleiten Sie auf dem Weg zu einer stabilen finanziellen Zukunft.
P-Konto
Staatlich anerkannte Schuldnerberatung nach §305 InsO
Juristische und kaufmännische Beratung aus einer Hand
Über 25 Jahre Erfahrung
Keine versteckten Kosten
Keine externen Anbieter