 Staatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziertStaatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziert
Von Frau Meiser / Letzte Aktualisierung: 1. Oktober 2026 / 10 Minuten Lesezeit / Hilfe, Schulden
Das Wichtigste in Kürze
BAföG ist eine staatliche Ausbildungsförderung nach dem Bundesausbildungsförderungsgesetz (BAföG). Sie soll Menschen unabhängig von ihrer finanziellen Ausgangslage eine Ausbildung oder ein Studium ermöglichen.
Ob und in welcher Höhe BAföG gewährt wird, hängt unter anderem von der Art der Ausbildung, dem eigenen Einkommen und Vermögen sowie gegebenenfalls vom Einkommen der Eltern oder des Ehepartners ab.
Dabei wird zwischen verschiedenen Förderarten unterschieden:
Studierende müssen das reguläre BAföG-Darlehen später zurückzahlen. Die Rückzahlung ist allerdings durch gesetzliche Regelungen begrenzt. Bei bestimmten Förderarten, etwa einer Studienabschlusshilfe, können abweichende Bedingungen gelten.
BAföG wird beim zuständigen Amt für Ausbildungsförderung beantragt. Für Studierende ist das in der Regel das jeweilige Studierendenwerk oder eine andere zuständige Landesbehörde. Das Bundesverwaltungsamt (BVA) ist dagegen für die Einziehung und Rückzahlung des regulären BAföG-Staatsdarlehens zuständig.
Ja. Wer bereits Schulden hat, kann grundsätzlich trotzdem BAföG beantragen. Bestehende Verbindlichkeiten sind kein allgemeiner Ausschlussgrund für die Ausbildungsförderung.
Bei der Berechnung des BAföG-Anspruchs wird unter anderem das eigene Vermögen berücksichtigt. Dazu können beispielsweise Bankguthaben, Wertpapiere, Fahrzeuge oder bestimmte andere Vermögenswerte gehören.
Für das anrechenbare Vermögen gelten gesetzliche Freibeträge, die vom Alter und der persönlichen Situation abhängen:
Für Ehepartner, eingetragene Lebenspartner und Kinder können zusätzliche Freibeträge gelten. Maßgeblich sind die Verhältnisse zum Zeitpunkt der Antragstellung.
Bei der Vermögensberechnung können auch bestimmte Schulden und Verbindlichkeiten relevant sein. Welche davon tatsächlich berücksichtigt werden, richtet sich nach den gesetzlichen Vorschriften und der konkreten Vermögenssituation. Deshalb sollten bestehende Schulden im Antrag vollständig und wahrheitsgemäß angegeben und auf Nachfrage nachgewiesen werden.
Eine negative SCHUFA-Auskunft ist für sich genommen kein gesetzlicher Grund, einen BAföG-Antrag abzulehnen. Anders als bei einem privaten Bankkredit hängt die staatliche Ausbildungsförderung nicht von einer üblichen Kreditwürdigkeitsprüfung ab.
Auch ein laufendes Insolvenzverfahren führt nicht automatisch dazu, dass ein BAföG-Antrag abgelehnt wird. Entscheidend sind die regulären Voraussetzungen der Ausbildungsförderung.
Wer sich bereits in einem Insolvenzverfahren befindet, sollte jedoch die finanziellen und rechtlichen Auswirkungen der Förderung individuell prüfen lassen. Insbesondere können die Verwendung von Fördermitteln, vorhandenes Vermögen und bestehende Rückzahlungsverpflichtungen eine Rolle spielen.
Wichtig ist außerdem, zwischen der Beantragung neuer Ausbildungsförderung und der Rückzahlung eines bereits erhaltenen BAföG-Darlehens zu unterscheiden. Für die Rückzahlung ist das Bundesverwaltungsamt zuständig.
Bestehende BAföG-Darlehensforderungen müssen im Insolvenzverfahren grundsätzlich korrekt angegeben werden. Das BVA weist ausdrücklich darauf hin, dass es als Gläubiger in die Gläubigerliste aufzunehmen ist.
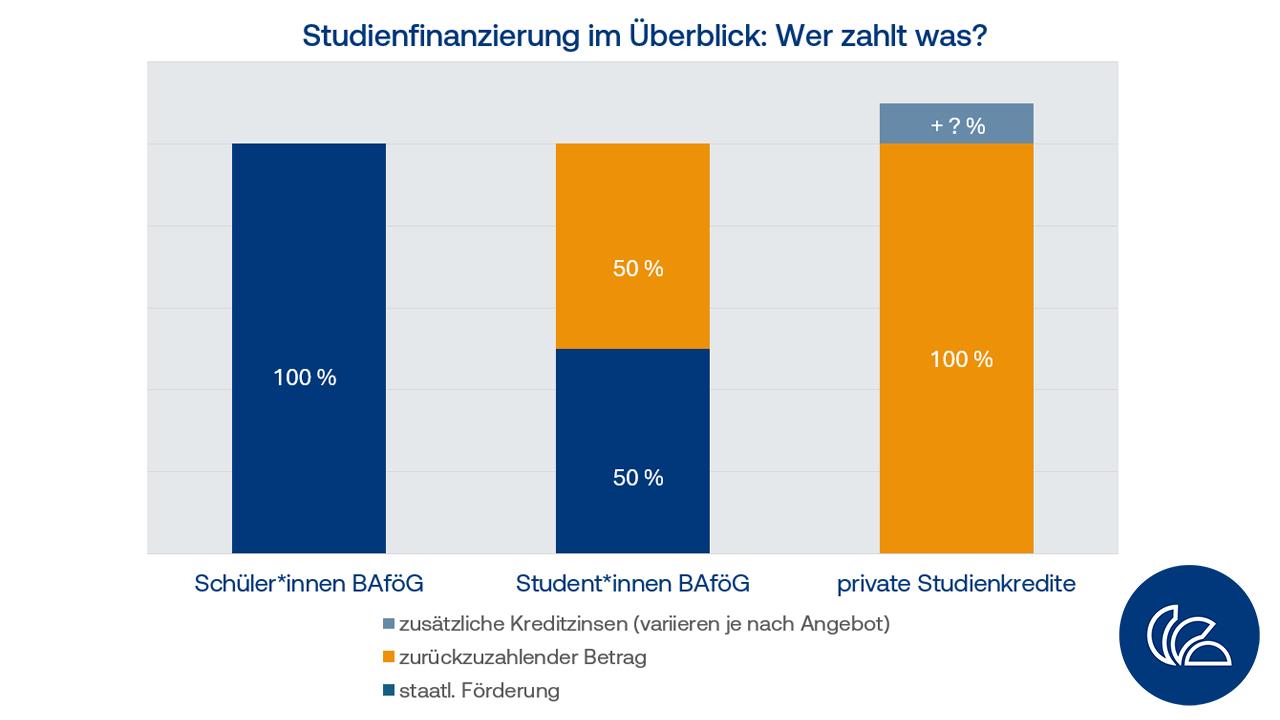
Bei regulärem Studierenden-BAföG wird grundsätzlich die Hälfte der Förderung als Darlehen gewährt. Trotzdem müssen Studierende nicht unbegrenzt hohe Beträge zurückzahlen.
Für die reguläre BAföG-Darlehensrückzahlung gilt bei den entsprechenden Förderfällen eine Obergrenze von 10.010 Euro. Dieser Betrag entspricht 77 monatlichen Raten von jeweils 130 Euro.
Die Regelung gilt insbesondere für Studierende, die erstmals ab dem 1. September 2019 oder später BAföG erhalten haben. Für bestimmte ältere Förderfälle und besondere Darlehensarten gelten abweichende Regelungen.
Beispiel: Rückzahlung des regulären BAföG-Darlehens
Obwohl der Darlehensanteil 12.000 Euro beträgt, ist die reguläre Rückzahlung bei Anwendung der Obergrenze auf 10.010 Euro begrenzt.
Das BAföG-Staatsdarlehen ist grundsätzlich zinslos. Bei verspäteten Zahlungen können allerdings zusätzliche Kosten und Verzugszinsen entstehen. Wer die Raten nicht rechtzeitig zahlen kann, sollte deshalb frühzeitig eine Freistellung oder gegebenenfalls eine Stundung beantragen.
Die Rückzahlung des regulären BAföG-Staatsdarlehens beginnt grundsätzlich fünf Jahre nach dem Ende der Förderungshöchstdauer. Diese entspricht bei einem Studium häufig der Regelstudienzeit. Der tatsächliche Studienabschluss ist für die Berechnung nicht allein entscheidend.
Etwa viereinhalb Jahre nach dem Ende der Regelstudienzeit des ersten geförderten Studiums erhalten viele Darlehensnehmende vom Bundesverwaltungsamt den sogenannten Feststellungs- und Rückzahlungsbescheid.
Dieser Bescheid enthält unter anderem:
Es ist wichtig, dem Bundesverwaltungsamt Änderungen der Anschrift mitzuteilen.
Wer den Bescheid aufgrund einer veralteten Adresse nicht erhält, ist nicht automatisch von der Rückzahlungspflicht befreit.
Wer über ausreichend finanzielle Mittel verfügt, kann sein BAföG-Darlehen teilweise oder vollständig vorzeitig zurückzahlen. Unter bestimmten Voraussetzungen gewährt das Bundesverwaltungsamt dafür einen Nachlass.
Die Höhe des Nachlasses richtet sich nach der verbleibenden Darlehensschuld und der jeweils geltenden Nachlasstabelle. Das individuelle Angebot wird im Feststellungs- und Rückzahlungsbescheid mitgeteilt. Eine vorzeitige Rückzahlung ist freiwillig.
Beispiel für eine vorzeitige Rückzahlung:
Wenn das Bundesverwaltungsamt bei einer vorzeitigen Teilrückzahlung einen Betrag von 500 Euro anbietet und hierfür einen Nachlass von 25 Euro gewährt, müssten tatsächlich nur 475 Euro überwiesen werden.
(Beispiel entsprechend der vom Bundesportal genannten Nachlasstabelle; das konkrete Angebot ist individuell.)
Eine vorzeitige Rückzahlung kann die gesamte Darlehensschuld reduzieren. Sie sollte jedoch sorgfältig abgewogen werden, wenn dadurch die eigenen finanziellen Rücklagen stark sinken oder andere dringende Verbindlichkeiten bestehen bleiben.
Auch nach Beginn der regulären Ratenzahlung kann unter bestimmten Voraussetzungen eine vorzeitige Teil- oder Vollrückzahlung mit einem Nachlass beantragt werden. Der Nachlass fällt dann in der Regel geringer aus, da er sich nach der noch offenen Darlehensschuld richtet.
Nicht alle ehemaligen Studierenden können nach dem Studium sofort ein ausreichendes Einkommen erzielen. Wer arbeitslos ist, nur ein geringes Gehalt erhält oder aus anderen Gründen finanziell eingeschränkt ist, kann beim Bundesverwaltungsamt eine Freistellung von der Rückzahlung beantragen.
Die Freistellung ist eine wichtige Möglichkeit, um finanzielle Engpässe zu überbrücken und zu vermeiden, dass BAföG-Raten zu einer zusätzlichen Belastung werden.
Der allgemeine Grundfreibetrag für die einkommensabhängige Freistellung beträgt seit dem 1. Oktober 2024 monatlich 1.690 Euro.
Unter bestimmten Voraussetzungen kommen weitere Freibeträge hinzu, beispielsweise für Ehepartner, Lebenspartner oder Kinder. Auch besondere Belastungen können unter bestimmten Bedingungen berücksichtigt werden.
Beispiel: Freistellung bei geringem Einkommen.
Eine alleinstehende Person erzielt ein monatliches Nettoeinkommen von 1.500 Euro. Liegt der maßgebliche Freibetrag bei 1.690 Euro, kann sie grundsätzlich eine vollständige Freistellung von den laufenden Rückzahlungsraten beantragen. Die Entscheidung trifft das Bundesverwaltungsamt nach Prüfung der persönlichen Verhältnisse und der eingereichten Einkommensnachweise.
Wenn das Einkommen den maßgeblichen Gesamtfreibetrag nur geringfügig überschreitet, kann unter bestimmten Voraussetzungen eine Teilfreistellung mit einer reduzierten Rückzahlungsrate möglich sein.
Eine Freistellung erfolgt nicht automatisch. Sie muss beim Bundesverwaltungsamt beantragt werden. Bei einem erstmaligen positiven Antrag, der unter die seit dem 1. Oktober 2024 geltenden Regelungen fällt, kann die Freistellung in der Regel für zwei Jahre gewährt werden. Folgeanträge gelten normalerweise für ein Jahr. Eine rückwirkende Freistellung ist grundsätzlich nur für einen begrenzten Zeitraum möglich.
Welche Unterlagen werden benötigt?
Der Antrag kann über das BAföG-Online-Portal des Bundesverwaltungsamtes gestellt werden. Auch eine Antragstellung auf dem Postweg ist möglich.
Es gibt keine ausdrückliche Regelung zur Verjährung von BAföG-Schulden. Aber: Nach 20 Jahren gibt es eine Schuldenerlassung der gesamten Restschuld für alle, die in dieser Zeit das Darlehen nicht vollständig zurückzahlen konnten. Voraussetzung ist, dass man sich nachweislich um die Rückzahlung bzw. die wiederholte Erneuerung des Antrags auf Aussetzen der Rückzahlung bemüht hat.
Die Privatinsolvenz droht nicht, wenn man „nur“ BAföG-Schulden hat. Das liegt an der Möglichkeit des Schuldenerlasses nach 20 Jahren. Kommen aber weitere Kredite und Ratenzahlungen hinzu, sodass die gesamten monatlichen Ausgaben höher als die Einnahmen sind, ist es ratsam, sich frühzeitig Hilfe zu suchen. So kann eventuell ein Insolvenzverfahren vermieden werden.
Nehmen Sie hierzu gerne Kontakt zu uns auf und erhalten Sie eine kostenlose Ersteinschätzung Ihrer Schuldensituation. Unser Expertenteam hilft Ihnen gerne weiter.
Grundsätzlich haftet für ein BAföG-Darlehen die Person, die es aufgenommen hat. Ehepartner, Eltern oder andere Familienangehörige werden nicht allein aufgrund ihrer familiären Beziehung zu Schuldnern des BAföG-Darlehens.
Eine Ausnahme kann beispielsweise dann bestehen, wenn eine andere Person eine eigene vertragliche Verpflichtung eingegangen ist.
Das Einkommen von Eltern oder Ehepartnern kann allerdings bei der Berechnung des BAföG-Anspruchs während der Ausbildung eine Rolle spielen. Auch bei der späteren Freistellung von der Rückzahlung können unter bestimmten gesetzlichen Voraussetzungen Freibeträge für Ehepartner, Lebenspartner oder Kinder berücksichtigt werden. Dabei ist zu beachten, dass das Einkommen des Ehepartners den persönlichen Freibetrag beeinflussen kann.
Im Todesfall können sich ebenfalls besondere rechtliche Folgen ergeben. Reguläre BAföG-Darlehensforderungen sind grundsätzlich personenbezogen. Ob und in welchem Umfang noch offene Forderungen bestehen oder durch den Tod erlöschen, hängt vom konkreten Darlehenstyp und den einschlägigen gesetzlichen Regelungen ab. Daher sollte eine pauschale Aussage zur Behandlung sämtlicher BAföG-Schulden im Todesfall vermieden werden.
Die reguläre Rückzahlung eines BAföG-Staatsdarlehens über das Bundesverwaltungsamt ist nicht mit einem gewöhnlichen privaten Bankkredit gleichzusetzen. Aus der staatlichen Darlehensverwaltung folgt allerdings nicht automatisch eine umfassende Garantie, dass im Zusammenhang mit einer späteren Vollstreckung keinerlei negative Bonitätsinformationen entstehen können.
Wenn neben BAföG weitere Schulden bestehen, können beispielsweise Vollstreckungsmaßnahmen oder eine Eintragung in das öffentliche Schuldnerverzeichnis relevant werden. Solche Eintragungen können von Auskunfteien unter den gesetzlichen Voraussetzungen berücksichtigt werden.
Bei privaten Studienkrediten, beispielsweise von Banken, gelten dagegen die üblichen vertraglichen und datenschutzrechtlichen Regelungen zur Kreditverarbeitung und gegebenenfalls zur Übermittlung von Zahlungsstörungen.
Wer einen negativen SCHUFA-Eintrag befürchtet, sollte deshalb prüfen, welche konkrete Forderung zugrunde liegt, ob eine Meldung tatsächlich erfolgt ist und ob die rechtlichen Voraussetzungen dafür erfüllt waren.
Wenn Sie Ihre BAföG-Unterlagen nicht mehr finden oder nicht genau wissen, wie hoch Ihre verbleibende Darlehensschuld ist, können Sie Ihre Informationen über das BAföG-Online-Portal des Bundesverwaltungsamtes abrufen.
Dort können Sie je nach Anmeldemöglichkeit unter anderem:
Wenn Sie zusätzlich private Schulden haben und den Überblick über Ihre Finanzen verloren haben, ist es sinnvoll, sämtliche Forderungen in einer vollständigen Übersicht zusammenzustellen. Dazu gehören auch offene Rechnungen, Ratenkredite und mögliche Rückstände bei anderen öffentlichen Stellen.
BAföG-Schulden sind durch gesetzliche Regelungen begrenzt und bieten verschiedene Möglichkeiten, die Rückzahlung an die persönliche finanzielle Situation anzupassen. Wer ein reguläres BAföG-Staatsdarlehen erhalten hat, profitiert in den entsprechenden Fällen von einer Rückzahlungsobergrenze, einer zinslosen Finanzierung und unter bestimmten Voraussetzungen von einer Freistellung bei geringem Einkommen.
Auch eine vorzeitige Rückzahlung mit Nachlass oder ein späterer Erlass der Restschuld können möglich sein. Entscheidend ist, die eigenen Rückzahlungsverpflichtungen und die dafür geltenden Voraussetzungen genau zu kennen.
Wenn neben BAföG-Schulden weitere Verbindlichkeiten bestehen, sollte frühzeitig geprüft werden, wie sich die gesamte finanzielle Situation verbessern lässt. Eine professionelle Schuldnerberatung kann dabei helfen, die offenen Forderungen zu ordnen, geeignete Maßnahmen zu ermitteln und mögliche weitere Schritte zu planen.
Im kostenlosen, unverbindlichen und vertraulichen Erstgespräch mit AdvoNeo Schuldnerberatung können Sie Ihre persönliche Schuldensituation besprechen und herausfinden, welche Möglichkeiten Ihnen offenstehen.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Ob und wie sich die genannten Regelungen auf Ihre Situation übertragen lassen, klären wir gern in einem kostenlosen, unverbindlichen Erstgespräch.