 Staatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziertStaatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziert
Von Frau Bening / Letzte Aktualisierung: 12. November 2026 / 8 Minuten Lesezeit / Insolvenz, Schulden, Schulden & Familie
Heiraten mit Schulden ist erlaubt, und Schulden gehen durch die Hochzeit nicht von selbst auf den Partner über. Trotzdem lohnt sich ein Blick auf den Güterstand, die gemeinsamen Konten und die Steuer, bevor Sie sich das Ja-Wort geben.
Das Wichtigste in Kürze
Ja. Nichts hindert Sie daran, mit Schulden zu heiraten. Ihr Partner übernimmt Ihre Schulden dadurch nicht.
Wer heiratet, geht allerdings eine Verantwortungsgemeinschaft ein. Die Ehegatten sind einander verpflichtet, durch ihre Arbeit und mit ihrem Vermögen die Familie angemessen zu unterhalten (§ 1360 BGB). Das gilt auch bei getrennten Konten. Im Fall von Trennung oder Scheidung kann daraus Ehegattenunterhalt werden.
Grundsätzlich nicht. Für Schulden, die vor der Ehe entstanden sind, haftet nur, wer sie begründet hat. Sind Sie vor der Hochzeit verschuldet, entstehen Ihrem Partner dadurch keine Nachteile. Umgekehrt können Sie nicht für die Schulden Ihres Partners aus der Zeit vor der Ehe haftbar gemacht werden.
Die Ausnahmen sind klar umrissen. Sie haften mit, wenn Sie selbst einen Vertrag unterschrieben haben, etwa einen gemeinsamen Kredit oder Mietvertrag, wenn die Zusammenveranlagung zur Steuer Sie zum Gesamtschuldner macht oder wenn Sie die Gütergemeinschaft vereinbart haben. Dazu mehr weiter unten.
Mittelbar kann Ihr Partner trotzdem betroffen sein. Wer hoch verschuldet ist, belastet Pläne wie einen gemeinsamen Kredit für ein Haus. Sprechen Sie deshalb vor der Hochzeit offen über Ihre Schulden und holen Sie bei Bedarf Hilfe.
Sie können auch dann heiraten, wenn Ihr Insolvenzverfahren läuft. Verbieten kann das weder das Insolvenzgericht noch der Insolvenzverwalter.
Wirtschaftliche Grenzen gibt es aber. Neue Schulden sind während der Privatinsolvenz nicht grundsätzlich verboten. Allerdings kann es die Restschuldbefreiung gefährden, wenn Sie unangemessene Verbindlichkeiten eingehen und dadurch die Befriedigung Ihrer Gläubiger beeinträchtigen. Das kann unter den Voraussetzungen des § 290 Abs. 1 Nr. 4 InsO bereits während des Insolvenzverfahrens relevant sein. Die Vorschrift erfasst Handlungen in den letzten drei Jahren vor dem Insolvenzantrag und danach und setzt Vorsatz oder grobe Fahrlässigkeit voraus. Nach der Beendigung des Verfahrens gilt bis zum Ende der Abtretungsfrist eine entsprechende Obliegenheit (§ 295 Satz 1 Nr. 5 InsO). Ob eine kreditfinanzierte Hochzeit unangemessen ist, hängt von den Umständen des Einzelfalls ab.
Die Privatinsolvenz betrifft nur den, der sie beantragt hat. Ihr Ehepartner ist nicht direkt betroffen. Achten Sie aber auf getrennte Konten, damit das Vermögen Ihres Partners nicht in Mitleidenschaft gerät. Wie das Verfahren abläuft, steht im Beitrag zur Privatinsolvenz.
Gewähren Sie Ihrem Ehepartner Unterhalt, kann das Ihren pfändungsfreien Betrag erhöhen. Auf dem P-Konto steigt der Freibetrag für die erste unterhaltsberechtigte Person um 597,42 Euro, wenn Sie das mit einer Bescheinigung nachweisen (Stand: 1. Juli 2026). Ob und wie weit Ihr Partner berücksichtigt wird, hängt auch von seinem eigenen Einkommen ab. Wie viel bei Ihnen pfändungsfrei bleibt, können Sie mit dem Pfändungsrechner prüfen.
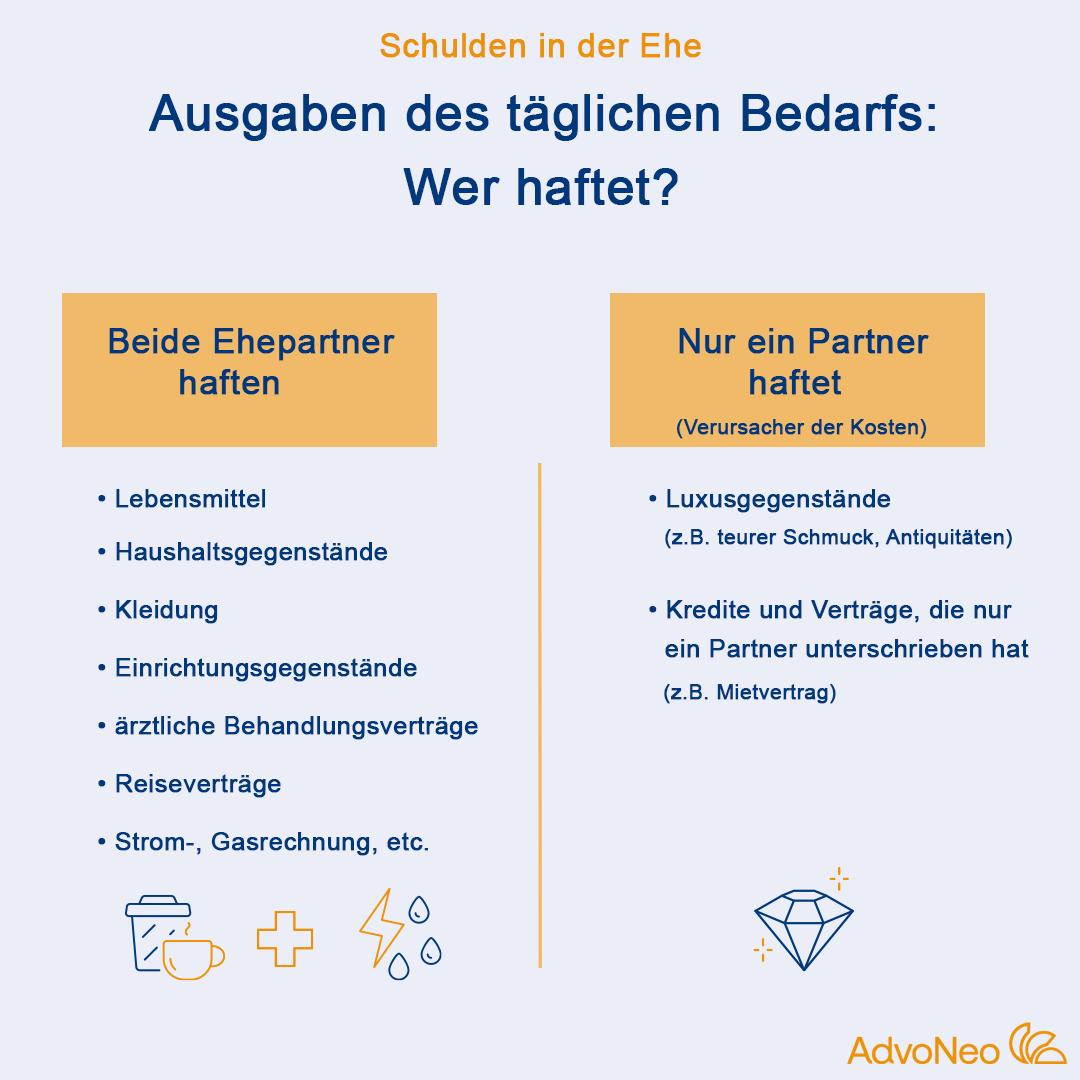
Nach § 1357 BGB ist jeder Ehegatte berechtigt, Geschäfte zur angemessenen Deckung des Lebensbedarfs der Familie mit Wirkung auch für den anderen zu besorgen. Durch solche Geschäfte werden grundsätzlich beide berechtigt und verpflichtet, es sei denn, aus den Umständen ergibt sich etwas anderes. Das trifft typischerweise Einkäufe für den Haushalt, Kleidung oder einen Telefonanschluss in der Ehewohnung (BGH, Urteil vom 11. März 2004 – III ZR 213/03).
Die Regel hat Grenzen:
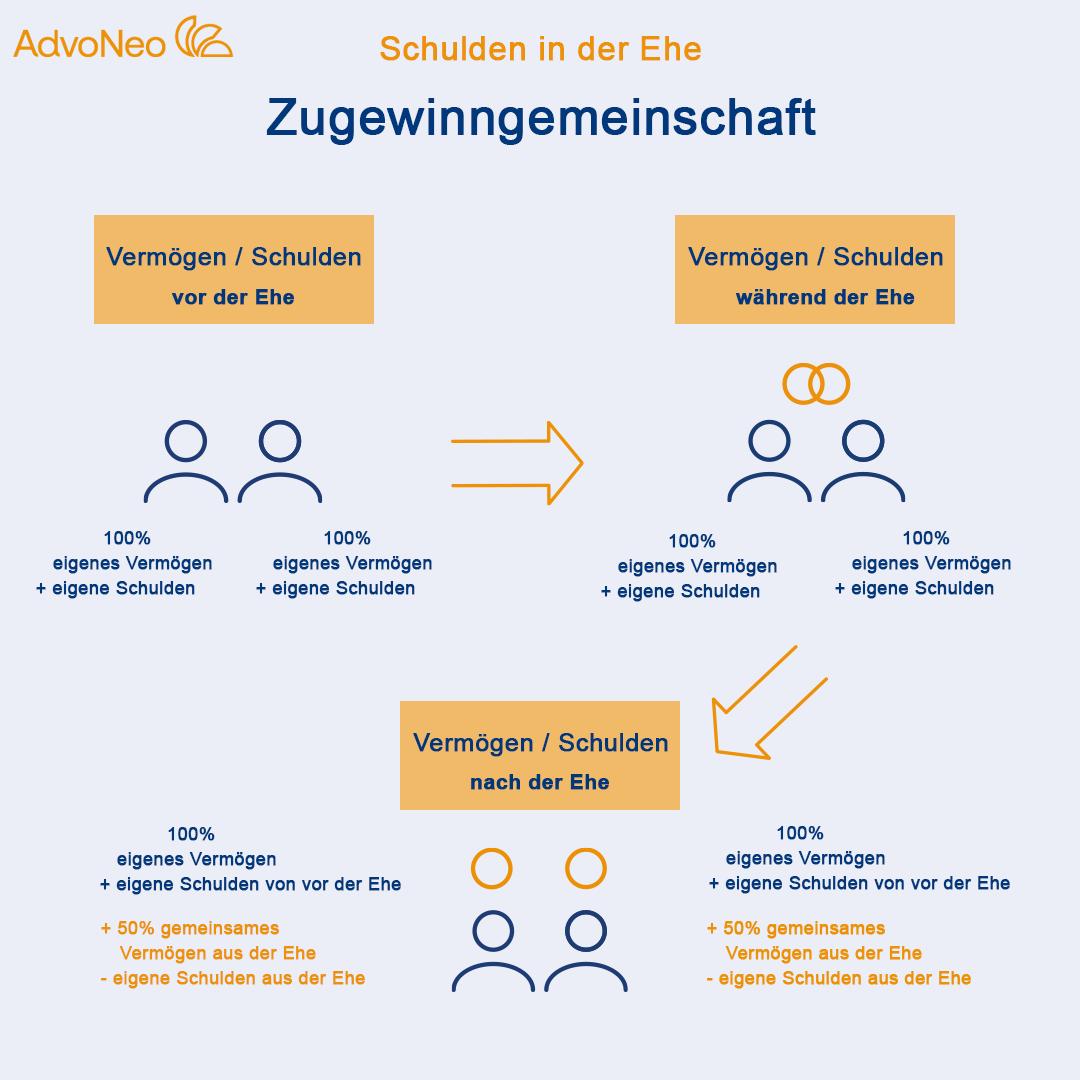
Ohne Ehevertrag leben Ehepartner in der Zugewinngemeinschaft (§ 1363 Abs. 1 BGB). Der Name ist missverständlich: Das jeweilige Vermögen wird nicht gemeinschaftliches Vermögen, und das gilt auch für Vermögen, das ein Ehegatte nach der Eheschließung erwirbt (§ 1363 Abs. 2 Satz 1 BGB). Jeder Ehegatte haftet grundsätzlich nur für seine eigenen Schulden, ob sie vor oder in der Ehe entstehen.
Erst wenn die Ehe endet, wird der Zugewinn ausgeglichen (§ 1363 Abs. 2 Satz 2 BGB). Dann kommt es auf das Anfangs- und Endvermögen an. Auch Schulden zählen dabei: Übersteigen die Verbindlichkeiten bei der Heirat das Vermögen, ist das Anfangsvermögen negativ (§ 1374 Abs. 3 BGB). Wer in der Ehe Schulden abbaut, erzielt dadurch rechnerisch Zugewinn.
Es stimmt nicht, dass in der Zugewinngemeinschaft das getrennte Vermögen durch die Heirat beiden Partnern gemeinsam gehört. Gemeinsam wird nur, was Sie gemeinsam erwerben, etwa eine gemeinsam gekaufte Immobilie.
Die Gütertrennung gibt es nur mit einem notariell beurkundeten Ehevertrag (§ 1410 BGB). Dann behält jeder sein Vermögen und seine Schulden, vor und in der Ehe. Einen Zugewinnausgleich gibt es bei einer Scheidung nicht. Spürbar wird die Gütertrennung deshalb meist erst am Ende der Ehe.
Die Eigentumsverhältnisse ändern sich in der Ehe nur durch eigene Handlungen, etwa wenn beide Partner im Grundbuch einer Immobilie eingetragen werden. Die Gütertrennung schließt auch nicht alle Ansprüche aus. Unterhaltsansprüche und Ausgleichsansprüche bei gemeinsamem Eigentum bleiben bestehen.
Die Gütergemeinschaft ist die Ausnahme und setzt ebenfalls einen notariell beurkundeten Ehevertrag voraus (§ 1415 BGB). Das Vermögen beider Ehegatten wird zum gemeinschaftlichen Vermögen, dem Gesamtgut (§ 1416 BGB). Sonder- und Vorbehaltsgut bleiben beim jeweiligen Ehegatten.
Hier ist die Haftung deutlich weiter. Die Gläubiger eines Ehegatten können aus dem Gesamtgut Befriedigung verlangen (§ 1459 Abs. 1 BGB), auch wegen Schulden aus der Zeit vor der Ehe. Verwalten die Ehegatten das Gesamtgut gemeinsam, haften sie für diese Gesamtgutsverbindlichkeiten auch persönlich als Gesamtschuldner (§ 1459 Abs. 2 BGB). Verwaltet nur einer das Gesamtgut, haftet dieser persönlich für die Verbindlichkeiten des anderen, nicht umgekehrt (§ 1437 Abs. 2 BGB). Für einzelne Fälle gibt es Ausnahmen (§§ 1460 bis 1462 BGB).
Die Gütergemeinschaft ist rechtlich anspruchsvoll. Lassen Sie sich vor einer solchen Vereinbarung notariell beraten.
Wer sich gemeinsam zur Einkommensteuer veranlagen lässt, haftet mit dem Partner als Gesamtschuldner für die gemeinsame Einkommensteuer einschließlich Solidaritätszuschlag (§ 44 Abs. 1 AO). Das Finanzamt kann sich dann an jeden von Ihnen halten, und das gilt auch nach einer Trennung. Jeder Ehegatte kann die Aufteilung der Gesamtschuld beantragen. Die Vollstreckung wird dann auf den Betrag beschränkt, der bei getrennter Veranlagung auf ihn entfiele (§§ 268 ff. AO). Die Vorteile der Zusammenveranlagung bleiben erhalten.
Ein Gemeinschaftskonto ist im Alltag praktisch, bei Schulden aber riskant. Ein Gemeinschaftskonto selbst kann nicht als P-Konto geführt werden. Wird es gepfändet, können die Kontoinhaber innerhalb eines Monats nach Zustellung des Überweisungsbeschlusses die Übertragung ihres Anteils auf ein Einzelkonto verlangen (§ 850l ZPO). Grundsätzlich wird das Guthaben nach Kopfteilen aufgeteilt. Eine abweichende Aufteilung können sämtliche Kontoinhaber gemeinsam mit dem Gläubiger vereinbaren. Die Vereinbarung muss dem Kreditinstitut in Textform mitgeteilt werden (§ 850l Abs. 2 ZPO). Der Schuldner kann sein Einzelkonto innerhalb dieser Frist als P-Konto führen lassen. Bis dahin darf die Bank nicht an den Gläubiger zahlen (§ 850l Abs. 1 ZPO). Wie das P-Konto funktioniert, steht im Beitrag zum P-Konto.
Wer überschuldet ist oder wem eine Pfändung droht, sollte deshalb früh getrennte Konten einrichten.
Sind Sie oder Ihr Partner überschuldet, sind getrennte Konten wichtig. Bei einer Kontopfändung bleibt dann das Konto des Partners unberührt, und Sie sind nicht auf eine Frist von einem Monat angewiesen.

Wenn Sie befürchten, dass Ihre Schulden vor der Ehe oder auch während der Ehe zum Problem werden könnten, ist es ratsam, sich rechtzeitig Hilfe zu suchen. Denn Schulden und Geldsorgen können eine Beziehung auf unangenehme Weise belasten. Besonders die Auflagen während der Wohlverhaltensphase einer Privatinsolvenz können den gemeinsamen Lebensstil in der Ehe (z.B. Urlaube) beeinflussen. Aus diesem Grund kann eine außergerichtliche Einigung mit Ihren Gläubigern eine gute Lösung sein, um ohne die finanziellen Einschränkungen der Privatinsolvenz langfristig schuldenfrei zu werden. Auf diesem Weg begleiten wir Sie gern.
Gern beraten wir Sie in einem kostenlosen und unverbindlichen Erstgespräch darüber, wie Sie Ihre Schulden am besten loswerden können, und wie Sie eine Privatinsolvenz sogar vermeiden können. Füllen Sie dafür ganz einfach unser Kontaktformular aus, und unsere Berater werden sich so schnell wie möglich bei Ihnen melden.
Heiraten mit Schulden ist erlaubt, und im gesetzlichen Güterstand bleiben Vermögen und Schulden getrennt. Aufpassen müssen Sie bei dem, was Sie gemeinsam unterschreiben: bei Krediten, gemeinsamen Konten, der Steuer und, wenn Sie sie wählen, bei der Gütergemeinschaft. Klären Sie das vor der Hochzeit und trennen Sie Konten rechtzeitig.