 Staatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziertStaatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziert
Von Frau Meiser / Letzte Aktualisierung: 28. September 2026 / 9 Minuten Lesezeit / Hilfe, Pfändung, Schulden
Pflegegeld soll pflegebedürftige Menschen dabei unterstützen, ihre Pflege zu Hause selbst zu organisieren. Häufig wird es ganz oder teilweise an Angehörige weitergegeben, die die Pflege übernehmen. Doch was passiert, wenn die pflegebedürftige Person oder die pflegenden Angehörigen Schulden haben? Können Gläubiger oder ein Insolvenzverwalter auf das Pflegegeld zugreifen?
Die gute Nachricht: Pflegegeld ist grundsätzlich unpfändbar – auch dann, wenn es an pflegende Angehörige weitergegeben wird. Das hat der Bundesgerichtshof (BGH) im Oktober 2022 ausdrücklich bestätigt. Allerdings gibt es einen wichtigen Unterschied zwischen dem gesetzlichen Pfändungsschutz und dem Schutz des Geldes auf einem gepfändeten Bankkonto.
Das Wichtigste in Kürze
Pflegegeld ist eine Leistung der gesetzlichen Pflegeversicherung für pflegebedürftige Menschen, die zu Hause gepflegt werden und ihre Pflege selbst organisieren. Es wird gemäß § 37 SGB XI für selbst beschaffte Pflegehilfen gezahlt. Voraussetzung ist grundsätzlich mindestens Pflegegrad 2.
Das Pflegegeld wird monatlich an die pflegebedürftige Person ausgezahlt. Sie kann damit die häusliche Pflege organisieren und beispielsweise Angehörige oder ehrenamtliche Pflegepersonen unterstützen.
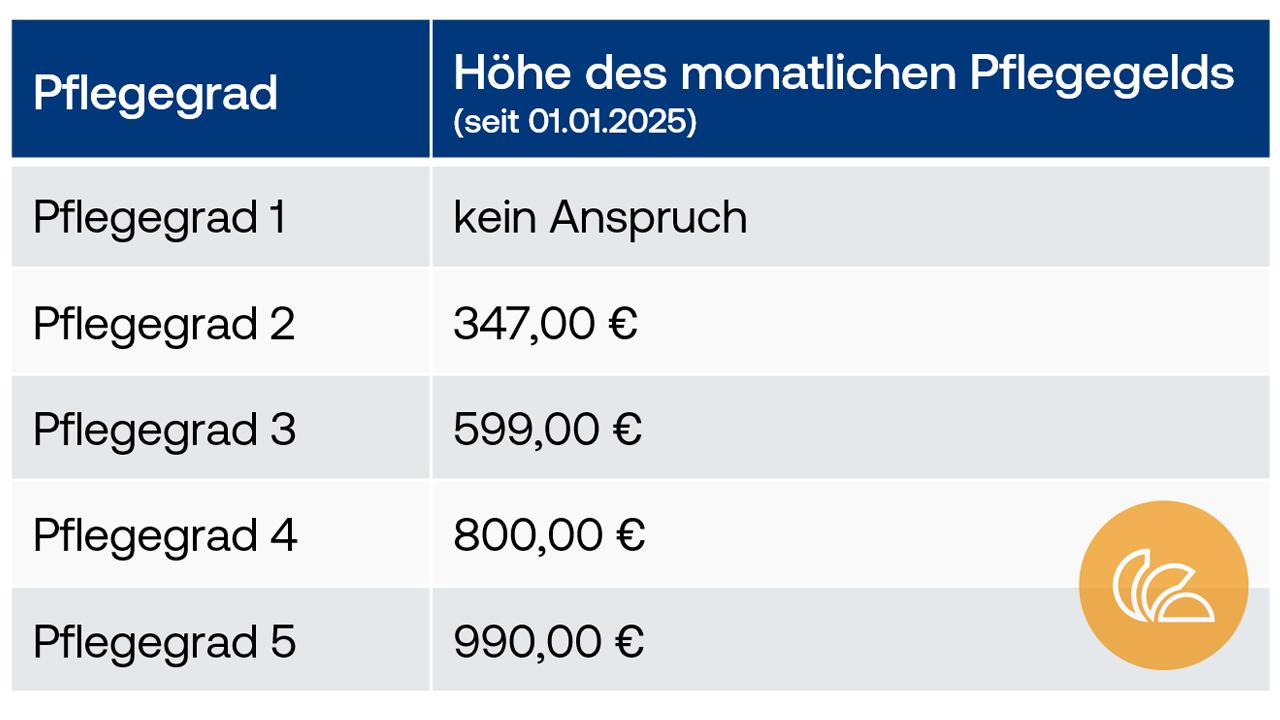
Die Höhe des Pflegegeldes richtet sich nach dem Pflegegrad. Die genannten Beträge gelten für die häusliche Pflege und können bei einer Kombination mit ambulanten Pflegesachleistungen anteilig gekürzt werden.
Pflegegeld ist zweckgebunden. Es soll die selbst organisierte Pflege unterstützen und ist nicht als allgemeine Leistung zur Sicherung des Lebensunterhalts gedacht.
Grundsätzlich nein. Pflegegeld ist eine zweckgebundene Sozialleistung, die dem Ausgleich des pflegebedingten Aufwands dient. Für Ansprüche auf Geldleistungen, die diesen Mehraufwand ausgleichen sollen, sieht § 54 Abs. 3 Nr. 3 SGB I einen besonderen Pfändungsschutz vor.
Das bedeutet, dass Gläubiger grundsätzlich nicht auf den Anspruch auf Pflegegeld zugreifen dürfen. Dieser Schutz besteht unabhängig davon, ob die pflegebedürftige Person weitere Einkünfte wie Rente, Arbeitsentgelt oder andere Sozialleistungen erhält.
Allerdings ist zwischen dem Anspruch auf Pflegegeld und dem bereits auf einem Bankkonto eingegangenen Geld zu unterscheiden. Während der Anspruch gesetzlich geschützt ist, kann es bei einer Kontopfändung erforderlich sein, den Schutz des konkreten Kontoguthabens gesondert geltend zu machen.
Auch die Weitergabe des Pflegegeldes an Angehörige führt nicht automatisch dazu, dass es pfändbar wird. Hierzu hat der Bundesgerichtshof eine wichtige Entscheidung getroffen.
Pflegebedürftige Menschen erhalten das Pflegegeld als zweckgebundene Sozialleistung. Der Anspruch auf diese Leistung ist grundsätzlich unpfändbar. Gläubiger können deshalb nicht allein wegen bestehender Schulden verlangen, dass die Pflegekasse das Pflegegeld an sie auszahlt.
Das gilt auch dann, wenn die pflegebedürftige Person neben dem Pflegegeld weitere Einkünfte bezieht, beispielsweise eine Altersrente oder eine Witwenrente.
Allerdings sind diese Einkünfte rechtlich unterschiedlich zu behandeln. Während das Pflegegeld grundsätzlich unpfändbar ist, kann eine Rente im Rahmen der geltenden Pfändungsschutzvorschriften teilweise pfändbar sein.
Wichtig:
Pflegegeld und Rente werden nicht automatisch gleich behandelt. Wenn die pflegebedürftige Person eine Rente bezieht, kann der pfändbare Anteil der Rente unter Berücksichtigung der gesetzlichen Freibeträge gepfändet werden. Das Pflegegeld darf dagegen nicht allein deshalb zur Berechnung des pfändbaren Einkommens hinzugerechnet werden, weil es ebenfalls auf dem Konto eingeht.
Bei einer Kontopfändung ist deshalb zu prüfen, welche Beträge geschützt sind und ob für das Konto zusätzliche Schutzmaßnahmen erforderlich sind.
Pflegende Angehörige erhalten das Pflegegeld üblicherweise als Anerkennung ihrer erbrachten Leistung von der pflegebedürftigen Person. In diesem Fall gilt es nicht als Sozialleistung. Aus diesem Grund war die Rechtslage lange unklar, ob man dieses Geld als Einkommen sehen und somit pfänden könnte. Der Bundesgerichtshof hat in 2022 dazu einen Beschluss gefasst (tagesschau.de berichtete). Fest steht: auch bei pflegenden Angehörigen darf das Pflegegeld nicht gepfändet werden. Es ist aber trotzdem notwendig, selbst Schritte zu ergreifen, um das Pflegegeld im Fall einer Kontopfändung zu schützen.
Im zugrunde liegenden Fall pflegte eine Mutter ihren autistischen Sohn zu Hause. Die Mutter befand sich in einem Insolvenzverfahren. Der Insolvenzverwalter wollte das Pflegegeld, das sie für die Pflege ihres Sohnes erhielt, bei der Berechnung des pfändbaren Arbeitseinkommens berücksichtigen.
Der Bundesgerichtshof wies dies zurück. Er stellte klar, dass das weitergeleitete Pflegegeld gemäß § 851 Abs. 1 ZPO in Verbindung mit § 399 BGB unpfändbar ist.
Der Grund dafür liegt im besonderen Charakter des Pflegegeldes. Die pflegebedürftige Person soll selbst darüber entscheiden können, wem sie die Pflege überträgt und wie sie die häusliche Pflege organisiert. Die Weitergabe an eine Pflegeperson soll deshalb nicht dazu führen, dass deren Gläubiger auf das Geld zugreifen können.
Für pflegende Angehörige bedeutet das: Das weitergeleitete Pflegegeld darf grundsätzlich weder bei der Berechnung des pfändbaren Arbeitseinkommens hinzugerechnet noch im Insolvenzverfahren als pfändbares Vermögen eingezogen werden. Voraussetzung ist, dass es sich tatsächlich um weitergeleitetes Pflegegeld handelt und nicht um eine davon unabhängige Vergütung oder andere Zahlung.
Pflegeunterstützungsgeld ist nicht mit dem regulären Pflegegeld zu verwechseln. Es handelt sich um eine Entgeltersatzleistung für Beschäftigte, die kurzfristig ihre Arbeit unterbrechen müssen, um einen pflegebedürftigen nahen Angehörigen in einer akuten Pflegesituation zu versorgen.
Beschäftigte können sich unter den gesetzlichen Voraussetzungen bis zu zehn Arbeitstage je Kalenderjahr und je pflegebedürftiger Person von der Arbeit freistellen lassen. Während dieser Zeit kann Pflegeunterstützungsgeld bei der Pflegekasse beantragt werden.
Die Leistung ersetzt einen Teil des ausgefallenen Arbeitsentgelts. Sie beträgt in der Regel 90 Prozent des ausgefallenen Nettoarbeitsentgelts. Unter bestimmten Voraussetzungen gelten abweichende Berechnungen.
Pflegeunterstützungsgeld ist außerdem grundsätzlich steuerfrei, kann jedoch dem Progressionsvorbehalt unterliegen. Die steuerliche Behandlung ist von der Frage der Pfändbarkeit unabhängig zu beurteilen.
Pflegeunterstützungsgeld kann grundsätzlich gepfändet werden.
Anders als das reguläre Pflegegeld ist Pflegeunterstützungsgeld eine laufende Geldleistung mit Entgeltersatzfunktion. Nach § 54 Abs. 4 SGB I wird es grundsätzlich wie Arbeitseinkommen behandelt.
Das bedeutet allerdings nicht, dass der gesamte Betrag gepfändet werden darf. Es gelten die gesetzlichen Pfändungsfreigrenzen und gegebenenfalls weitere Schutzvorschriften.
Pflegegeld nach § 37 SGB XI ist für die häusliche Pflege vorgesehen. Es wird daher grundsätzlich nicht gezahlt, wenn eine pflegebedürftige Person vollstationär in einem Pflegeheim versorgt wird.
Stattdessen beteiligt sich die Pflegeversicherung mit den gesetzlich vorgesehenen Leistungen an den Kosten der stationären Pflege. Die Pflegebedürftigen müssen darüber hinaus regelmäßig einen Eigenanteil sowie weitere Kosten tragen.
Wird die Heimunterbringung aus der eigenen Rente oder aus anderen Einkünften finanziert, können diese Einkünfte unter den gesetzlichen Voraussetzungen grundsätzlich pfändbar sein. Dabei müssen die einschlägigen Pfändungsschutzvorschriften und gegebenenfalls sozialrechtliche Ansprüche berücksichtigt werden.
Ein pauschaler Anspruch auf einen bestimmten, stets unpfändbaren Taschengeldbetrag lässt sich daraus nicht ableiten. Die individuelle Situation, die Art der Einkünfte und die konkreten Vollstreckungsmaßnahmen sind entscheidend.
Nach vorherigem Rechtsstreit gab es im Oktober 2022 eine Entscheidung des Bundesgerichtshofs. Im offiziellen Beschluss heißt es, das Pflegegeld stelle „kein Entgelt dar“, sondern sei ein Zeichen der „Anerkennung für die mit großem Einsatz und Opferbereitschaft im häuslichen Bereich sichergestellte Pflege“. Es leiste zudem einen „Anreiz zur Erhaltung der Pflegebereitschaft der Angehörigen“.
Seit diesem Beschluss steht fest, dass auch bei Angehörigen das Pflegegeld nicht zum Einkommen hinzugerechnet werden und somit auch nicht gepfändet werden darf. Um sicherzustellen, dass das Geld auch wirklich geschützt ist, müssen Sie aber einige Schritte unternehmen (dazu weiter unten mehr).
Um Ihr Kontoguthaben inklusive Ihres Pflegegelds effektiv vor einer Pfändung zu schützen, sollten Sie zunächst ein sogenanntes Pfändungsschutzkonto („P-Konto“) anlegen. Sie können auch in Absprache mit Ihrer Bank Ihr bestehendes Konto in ein Pfändungsschutzkonto umwandeln.
Mit dem Pfändungsschutzkonto können Sie Ihr Einkommen (Gehalt, Rente, etc.) absichern. Es darf nur bis zum Pfändungsfreibetrag von 1.589,99 € gepfändet werden.
Pflegegeld zählt nicht als Einkommen. Trotzdem muss es aktiv mit dem Pfändungsschutzkonto abgesichert werden. Das ist möglich, indem Sie auf Ihrem P-Konto den Pfändungsfreibetrag erhöhen. Nicht nur das Pflegegeld kann den Pfändungsfreibetrag auf Ihrem Konto erhöhen, auch das Zahlen von Unterhalt oder der Erhalt von Kindergeld können das vor Pfändung geschützte Einkommen anheben. Wie das funktioniert, erfahren Sie in unserem Beitrag „Pfändungsfreibetrag auf dem P-Konto erhöhen: So geht’s„.
Um den Pfändungsfreibetrag auf Ihrem P-Konto zu erhöhen, benötigen Sie eine Bescheinigung für Ihre Bank. Diese kann zum Beispiel von einem Sozialleistungsträger oder von einer nach §305 InsO staatlich anerkannten Schuldnerberatung wie AdvoNeo ausgestellt werden.
So können Sie Ihr Pflegegeld bei einer Kontopfändung schützen
Ein P-Konto einrichten. Sie können ein bestehendes Girokonto bei Ihrer Bank in ein P-Konto umwandeln lassen. Auch ein neues Konto kann unter den gesetzlichen Voraussetzungen als P-Konto geführt werden. Bei einer bereits zugestellten Kontopfändung sollten Sie die Umwandlung möglichst umgehend beantragen.
Pflegegeld und Herkunft der Zahlungen nachweisen. Bewahren Sie Bescheide der Pflegekasse, Kontoauszüge und gegebenenfalls Nachweise über die Weiterleitung an die Pflegeperson auf. Damit lässt sich die Herkunft der Zahlung gegenüber der Bank oder dem zuständigen Gericht belegen.
Zusätzlichen Pfändungsschutz prüfen lassen. Wenn der allgemeine Freibetrag nicht ausreicht, sollte geprüft werden, ob eine Erhöhung des geschützten Betrags oder eine gesonderte Freigabe des Pflegegeldes möglich ist. Eine geeignete Bescheinigung kann je nach Fall durch eine hierzu befugte Stelle ausgestellt werden – etwa durch einen Sozialleistungsträger oder eine nach § 305 InsO staatlich anerkannte Schuldnerberatung wie AdvoNeo.
Bei Bedarf eine gerichtliche Entscheidung beantragen. Wenn die Bank den Schutz nicht ausreichend berücksichtigt oder die Bescheinigung nicht ausreicht, kann eine Entscheidung des zuständigen Vollstreckungsgerichts erforderlich sein. In einem Insolvenzverfahren ist das Insolvenzgericht zuständig, soweit die Pfändung die Insolvenzmasse betrifft.
Wichtig ist, dass ein P-Konto zwar den gesetzlichen Grundschutz gewährleistet, aber nicht automatisch jede individuelle Frage zur Unpfändbarkeit einer bestimmten Zahlung klärt. Deshalb sollte bei einer Kontopfändung frühzeitig geprüft werden, ob weitere Maßnahmen notwendig sind.
Pflegezubehör und Pflegehilfsmittel wie Pflegebetten, Treppenlifte, Rollatoren und Rollstühle sind in der Anschaffung oft teuer. Könnten Sie also von einer Pfändung betroffen sein?
Grundsätzlich gilt: im Rahmen einer Zwangsvollstreckung dürfen wertvolle Sachgegenstände grundsätzlich gepfändet werden, solange sie nicht lebensnotwendig sind. Pflegebedürftige Menschen sind im Alltagsleben allerdings in der Regel auf ihr Pflegezubehör angewiesen. Das Pflegezubehör wird also „aus gesundheitlichen Gründen“ benötigt. Damit zählen Pflegehilfsmittel und Pflegezubehör zu den unpfändbaren Sachen (§ 811 Abs. 1 ZPO) und sind somit von einer Sachpfändung ausgeschlossen.
Pflegegeld ist sowohl für pflegebedürftige Menschen als auch für pflegende Angehörige grundsätzlich unpfändbar. Für Pflegepersonen hat der Bundesgerichtshof mit seiner Entscheidung vom 20. Oktober 2022 (Az. IX ZB 12/22) ausdrücklich klargestellt, dass auch weitergeleitetes Pflegegeld vor dem Zugriff ihrer Gläubiger geschützt ist.
Trotz dieses gesetzlichen Schutzes kann eine Kontopfändung dazu führen, dass das Pflegegeld zunächst nicht verfügbar ist. Ein P-Konto, geeignete Nachweise und gegebenenfalls eine gerichtliche Entscheidung können deshalb entscheidend sein, um das Geld tatsächlich vor dem Zugriff der Gläubiger zu schützen.
Eine wichtige Ausnahme ist das Pflegeunterstützungsgeld. Da es ausgefallenes Arbeitsentgelt ersetzt, gelten hierfür andere Pfändungsschutzvorschriften.
Wer von einer Pfändung betroffen ist, sollte frühzeitig prüfen lassen, welche Maßnahmen im individuellen Fall notwendig sind. Im kostenlosen, unverbindlichen und vertraulichen Erstgespräch hilft AdvoNeo Schuldnerberatung dabei, die rechtlichen Möglichkeiten zu klären und den erforderlichen Pfändungsschutz durchzusetzen.
Wenn Sie schuldenfrei werden möchten und Hilfe brauchen, schicken Sie uns gern eine Anfrage über unser Kontaktformular.
Unsere Experten melden sich spätestens am ersten Werktag bei Ihnen für ein Beratungsgespräch. Das Erstgespräch ist kostenlos – garantiert!
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall. Ob und wie sich die genannten Regelungen auf Ihre Situation übertragen lassen, klären wir gern in einem kostenlosen, unverbindlichen Erstgespräch.