 Staatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziertStaatlich anerkannte Schuldnerberatung nach §305 InsO§305 InsO zertifiziert
Von Frau Meiser / Letzte Aktualisierung: 6. November 2026 / 6 Minuten Lesezeit / Allgemein, Hilfe, Schulden, Service
Schulden entstehen selten aus einem einzigen Grund. Manchmal ist es ein unüberlegter Kauf, oft sind es Arbeitslosigkeit, Krankheit oder eine Trennung. Schutz vor jedem Fall gibt es nicht, aber vieles lässt sich früh abfedern.
Der Beitrag zeigt acht Alltagstipps, wie Sie den Überblick über Ihr Geld behalten, nennt Kostenfallen und erklärt, was bei bereits bestehenden Schulden hilft.
Das Wichtigste zuerst:
Hier haben wir eine Übersicht mit einfachen Tipps für den Alltag für Sie zusammengestellt, wie Sie Schulden vermeiden und den Überblick über Ihr Geld behalten können.
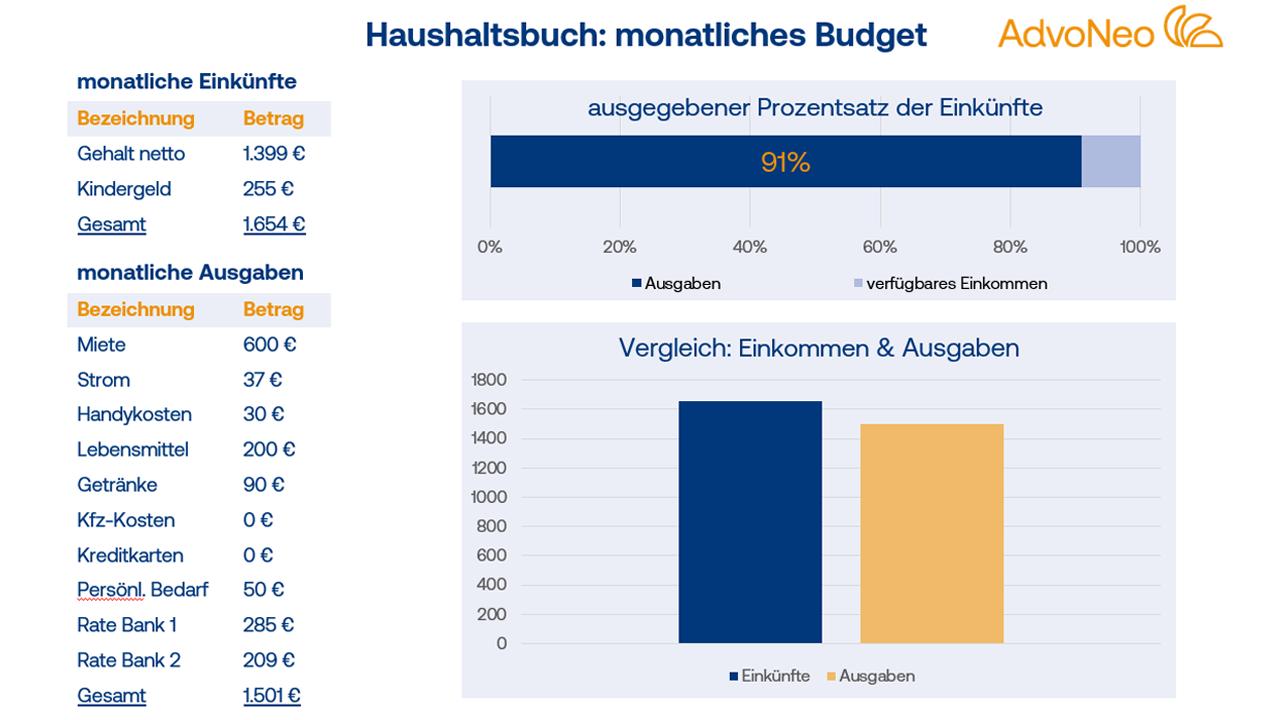
Ein Haushaltsbuch zeigt, was monatlich hereinkommt und was ausgegeben wird. So erkennen Sie, ob am Monatsende noch Geld übrig ist. Schon das Aufschreiben kann davon abhalten, zu viel auszugeben.
Tipp: Alle Ausgaben detailliert zu notieren, ist aufwendig. Deshalb gibt es eine kostenlose Vorlage, die Summen automatisch berechnet.
Download Haushaltsbuch (Excel-Datei)
Offene Rechnungen schnell zu begleichen, erspart Mahngebühren und hilft, nicht den Überblick zu verlieren. Mahnungen sind ein deutliches Alarmsignal und sollten Sie nicht ignorieren.
Zahlen Sie aber nur, was berechtigt ist. Bei bestrittenen Forderungen widersprechen Sie schriftlich und dokumentieren den Widerspruch. Reicht das Geld nicht für alle Zahlungen, sichern Sie zuerst Wohnung, Energie und Lebensunterhalt (siehe Tipp 5). Kommt ein gerichtlicher Mahnbescheid, läuft eine Frist von zwei Wochen, die Sie im Beitrag „Mahnbescheid erhalten: Was tun?“ erklärt finden.
Wer bar bezahlt, sieht das Geld verschwinden. Studien deuten darauf hin, dass Menschen mit Karte im Schnitt etwas mehr ausgeben, weil das Bezahlen weniger spürbar ist. Der Effekt ist aber klein und nicht bei jedem gleich. Nach einer Untersuchung der Bundesbank nutzen viele Menschen Bargeld bewusst, um ihre Ausgaben besser zu kontrollieren.
Es kommt also weniger auf Bargeld oder Karte an als darauf, ob Sie wissen, was Sie ausgeben. Auch digitale Zahlungsmittel können beim Budgetieren helfen, etwa durch eine übersichtliche Umsatzanzeige und regelmäßigen Blick in die Kontoauszüge.
Mit der Kreditkarte lässt sich bequem bezahlen, abgerechnet wird später. Teuer wird sie bei Teilzahlung: Je nach Anbieter sind dann effektive Jahreszinsen um 20 Prozent oder mehr möglich. Wird der Betrag dagegen zum Fälligkeitstermin vollständig beglichen, fallen bei vielen Karten keine Zinsen an. Manche Karten haben die Teilzahlung voreingestellt, prüfen Sie das beim Abschluss.
Vorsicht gilt auch beim Dispo. Ein dauerhaft überzogener Dispo kann über 11 Prozent Zinsen im Jahr kosten. Geben Sie nur aus, was Sie haben. Ein Konto auf Guthabenbasis, das sich nicht überziehen lässt, kann dabei helfen.
Planen Sie zuerst die Ausgaben ein, die Sie für Ihren Alltag unbedingt benötigen. Dazu gehören insbesondere Miete, Strom, Lebensmittel, notwendige Medikamente und die Fahrt zur Arbeit. Prüfen Sie danach weitere regelmäßige Verpflichtungen wie Versicherungen, Kreditraten und Handyverträge.
Wenn das Geld nicht für alle Zahlungen reicht, sollten Sie nicht einfach jede Rechnung der Reihe nach bezahlen. Entscheidend ist, welche Folgen ein Zahlungsrückstand hat. Lassen Sie sich früh beraten, bevor Miet- oder Energieschulden entstehen.
Preise zu vergleichen, kann Geld sparen, etwa bei Stromanbietern oder durch Angebote. Auch ein Einkaufszettel hilft: Wer sich daran hält, vermeidet Impulskäufe. Konzentrieren Sie sich darauf, was Sie brauchen, und schreiben Sie vorher auf, was Sie kaufen wollen.
Als Vorsichtsregel gilt: Finanzieren Sie Reisen oder andere Anschaffungen möglichst nicht mit einem Darlehen. Ein günstigeres Reiseziel oder der Verzicht auf den Urlaub sind besser, als sich Zinsen und Gebühren aufzuladen, die über die Laufzeit hinzukommen und schnell zur Schuldenfalle werden können. Der schönste Urlaub verliert seinen Wert, wenn die Raten noch Monate danach laufen.
Ein neuer Kredit, um kurzfristig wieder Geld zur Verfügung zu haben, löst in der Regel keine Geldprobleme, sondern verschärft sie.
Davon zu unterscheiden ist die Umschuldung. Sie kann sinnvoll sein, wenn Sie die Raten sicher zahlen können und der Effektivzins deutlich sinkt, etwa beim Ablösen eines dauerhaft überzogenen Dispos. Wer bereits überschuldet ist, bekommt selten einen günstigeren Kredit und sollte keinen weiteren aufnehmen.
Stattdessen lassen sich oft durch eine außergerichtliche Einigung mit Gläubigern niedrigere Raten oder andere Modelle aushandeln. Vorsicht gilt bei Angeboten, die vor der Auszahlung Gebühren verlangen. Mehr dazu steht im Beitrag „Kredit für Schulden? Darauf sollten Sie achten“.
Ordnen Sie Ihre Unterlagen und prüfen Sie Verträge auf Aktualität. Manchmal bestehen alte Handyverträge, die teurer sind, und bei denen sich Geld sparen lässt, wenn Sie wechseln. Das gilt auch für Versicherungen sowie Strom- und Gasverträge. Online-Vergleichsportale helfen dabei, achten Sie aber darauf, dass Tarife wirklich gleichwertig sind.
Viele Menschen wissen nicht, welche Leistungen ihnen zustehen könnten. Dazu gehören zum Beispiel:
Ob Ansprüche bestehen, hängt vom Einzelfall ab. Eine Übersicht bietet die Website des Bundesministeriums für Arbeit und Soziales.
Plötzliche Veränderungen wie der Tod eines Angehörigen, eine Trennung oder eine Krankheit können jeden treffen. Wer Rücklagen hat, rutscht dann seltener in eine Überschuldung.
Zahlen Sie dazu monatlich einen festen Betrag auf ein separates Konto ein. Schon kleine Beträge helfen, wenn Sie sie regelmäßig sparen. Rücklagen sollten aber nicht zulasten von Miete, Lebensmitteln oder notwendiger medizinischer Versorgung gebildet werden. Wer unsicher ist, wie sich Rücklagen oder Absicherung am besten aufbauen lassen, kann sich unabhängig beraten lassen.
Wer Schulden hat und sich überfordert fühlt, sollte als Erstes einen Überblick gewinnen. Dabei hilft eine Gläubigerliste, für die wir eine kostenlose Vorlage als PDF anbieten. Wissen Sie nicht, wer Ihre Gläubiger sind und wie hoch die Schulden sind, hilft der Beitrag „Wie finde ich heraus, wo ich überall Schulden habe?“.
Mit dem Überblick können Sie die Gläubiger kontaktieren und eine Rückzahlung verhandeln. Ob Gläubiger zustimmen, entscheidet jeder selbst. Wenn Sie sich das nicht zutrauen, kann eine Schuldnerberatung helfen.
AdvoNeo ist als Schuldnerberatungsstelle für Bescheinigungen nach § 305 Abs. 1 Nr. 1 InsO anerkannt.
AdvoNeo verhandelt mit Gläubigern über Zahlungsvereinbarungen und unterstützt auf Wunsch auch bei der Vorbereitung einer Privatinsolvenz. Ob eine Einigung gelingt, hängt vom Einzelfall ab.
Schulden vermeiden heißt vor allem, den Überblick zu behalten, teure Kredite zu meiden und früh Hilfe zu suchen. Beginnen Sie nicht mit allem auf einmal. Legen Sie diese Woche ein Haushaltsbuch an, prüfen Sie nächste Woche Ihre Verträge und richten Sie diesen Monat einen kleinen Dauerauftrag für Rücklagen ein.